

- お役立ち記事
- 購買データの集計で何を読むか——揃えてから読む4つの切り口
その単価は妥当か。
AI が根拠付きで分析。
相見積の比較も発注も進捗管理も、ひとつの画面に。

購買データの集計で何を読むか——揃えてから読む4つの切り口
この記事のポイント(結論先出し)
発注実績を集計して何かを読み取ろうとするとき、最初にやるべきことは集計ではなく行の意味を揃えることである。日本銀行の企業物価指数は、価格の変化だけを取り出すために、商品の内容・契約通貨・消費税の有無・取引数量など 11 の属性条件を固定して価格を調べている。社内の発注データはこの逆で、通貨も税の扱いも数量も行ごとにばらばらのまま並んでいる。とくに、会計データから単価を取ると、適格請求書発行事業者以外からの仕入れは消費税の一部が「対価」に含まれて記帳されるため、同じ本体価格でも仕入先によって単価が違って見える。揃えたうえで読むのは、仕入先別の集中、品目別の単価のばらつき、部門別の重なり、単価の推移の 4 つ。数字を見つけたあとに「高い方を下げさせる」へ直行すると取適法の買いたたきに近づくので、読み方の線も合わせて押さえる。
目次
集計が役に立たない理由は、たいてい集計の前にある
発注実績を仕入先別・品目別に並べてみる。ピボットの表はすぐにできる。ところが、できた表を前にすると、どの数字を信じてよいか分からなくなることが多い。同じ部品の単価が行によって 1 割違う。ある仕入先の合計が思ったより大きい。月ごとの推移が上下に跳ねている。どれも「何かありそうだ」と見えるが、よく調べると、通貨の換算日が違う、税込と税抜が混ざっている、少量の特急品が紛れている、といった理由で説明がついてしまう。
価格の動きを測ることを専業にしている統計は、この問題にどう対処しているか。日本銀行の企業物価指数は、企業間で取引される財について、品質を固定した商品の価格を継続的に調査して指数にしたものである[1]。価格調査では、価格そのものに加えて、価格に影響しうる属性条件を聴取し、その項目を固定して調べている。聴取する属性条件は、商品の内容、契約通貨建て、消費税の有無、価格の調査方法、価格の調査時点、商品の販売先、価格の調査段階、受け渡し条件・貿易取引条件、価格の契約期間、商品の用途、取引数量の 11 項目である[1]。純粋な価格変動分だけを反映させるため、原則として品質(商品内容や取引先、取引条件、取引数量など)を固定して実際の取引価格を調べる、と説明されている[1]。
社内の発注データは、これと正反対の状態で溜まっている。1 行ごとに通貨も数量も受け渡し条件も違い、それが区別されないまま同じ列に入っている。集計を始める前に、少なくとも次の 5 つは揃えておきたい。
揃える 1:どの日付で数えるか
発注実績には日付がいくつもある。発注した日、納品を受けた日、検収した日、請求を受けた日、会計に計上した日。どれで月を切るかによって、同じ取引が別の月に入る。集計の目的に合わせてどれか 1 つに決め、その日付を表の見出しに書いておく。価格の水準を見たいなら発注日(単価を決めた時点)、仕入先の負荷や納入量を見たいなら納品を受けた日、会計の数字と突き合わせたいなら計上日が向く。会計上いつ計上するかは仕入はいつ計上するかで扱うので、ここでは「集計表の日付と会計の日付が同じとは限らない」という点だけ押さえておけばよい。
月末をまたいで納品が残っている発注は、発注日で数えれば当月、納品日で数えれば翌月以降に入る。まだ納品されていない発注をどう数えて追うかは発注残の数え方と追い方にまとめる。
揃える 2:外貨の取引をどの相場で円にするか
海外からの購入がある場合、外貨の単価をそのまま円の単価と並べることはできない。法人税法は、外貨建取引の金額の円換算額を、その取引を行った時の外国為替の売買相場により換算した金額とすると定めている[3]。法人税基本通達はその具体的な相場として、取引を計上すべき日の対顧客直物電信売相場と電信買相場の仲値を原則としたうえで、継続適用を条件に、仕入その他の費用については取引日の電信売相場によることもできるとしている[4]。さらに、継続適用を条件として、取引日の属する月の前月の平均相場のように 1 月以内の一定期間の平均値を使うことも認めている[4]。
つまり、同じ会社の会計データでも、どの相場を採っているかで円の単価は変わる。集計で気をつけるのは次の 2 点である。第 1 に、外貨の取引は外貨の単価と円換算後の単価を両方持つ。円の単価だけを見ると、為替の動きが仕入先の値上げのように見える。第 2 に、円の取引と外貨の取引を、何の注記もなく合算しない。仕入先別の合計を出すときも、外貨の取引が何件含まれているかを添えておく。企業物価指数も、外貨建て契約の調査価格は銀行の対顧客電信直物相場(月中平均、仲値)で円に換算してから指数にしている[1]。換算の相場を 1 つに決めて、それを明記するのは統計の側でも同じである。
揃える 3:税込と税抜、そしてインボイスの影響
見落とされやすいのが消費税である。企業物価指数では、報告された価格の 97% が消費税抜き、3% が消費税込みで、指数を作る段階で税込みか税抜きのどちらかに統一している[1]。発注データも、仕入先ごと、帳票ごとに税込の単価と税抜の単価が混ざっていることが多い。
インボイス制度が始まってからは、もう 1 つ注意がいる。会計データ(仕訳)から仕入単価を取り出す場合である。国税庁の説明によれば、税抜経理方式を採っている事業者でも、適格請求書発行事業者以外の者からの課税仕入れについては、仕入税額控除を受けられる消費税額がないため、区分して経理した仮払消費税等に相当する金額があっても、原則としてその取引の対価の額に含めて所得金額を計算する[2]。経過措置の期間は、従前の仕入控除税額相当額の一定割合(80・70・50・30 パーセント)を仮払消費税等とし、残額をその取引の対価の額として計算することになる[2]。さらに、経過措置期間中は、消費税等に相当する金額を区分して経理しなかったときに、仮払消費税等の額はないものとして計算することも認められている[2]。
これを集計の側から見ると、同じ本体価格の部品でも、仕入先が登録事業者かどうか、自社がどの処理を選んだかで、会計上の「税抜」単価が変わるということである。下の表の例では、本体価格が同じ 1,000 円の部品が、会計データ上は 1,000 円、1,020 円、1,100 円と 3 通りに並ぶ。単価のばらつきを調べるなら、会計の仕訳ではなく、発注書や見積に書かれた本体価格(税抜)を拾うほうが正しい。経過措置の割合が切り替わる時期はインボイス経過措置の 70% への切り替わりで扱っている。
| 行(例) | 取引の中身 | 会計データ上の単価 | 揃えた単価(本体・税抜・円) | 違って見えた理由 |
|---|---|---|---|---|
| A | 登録事業者から 1,000 個・本体 1,000 円 | 1,000 円 | 1,000 円 | 基準 |
| B | 登録のない事業者から 1,000 個・本体 1,000 円(支払 1,100 円・経過措置 80% の期間) | 1,020 円 | 1,000 円 | 仮払消費税等は 100 円の 80% の 80 円、残る 20 円が対価に入る |
| B’ | B と同じ取引を、消費税等を区分せずに経理した場合 | 1,100 円 | 1,000 円 | 仮払消費税等はないものとして計算 |
| C | 海外から 1,000 個・6.80 ドル(取引日の相場 1 ドル 150 円で換算) | 1,020 円 | 6.80 ドル(円では 1,020 円) | 前月平均 145 円で換算していれば 986 円。価格ではなく相場の違い |
| D | 登録事業者から特急で 100 個・本体 1,150 円 | 1,150 円 | 1,150 円(別の条件として区別) | 数量と納期の条件が違う。A と同じ列で平均しない |
表の数字は説明のための例で、実在の取引ではない。B と B’ は同じ取引で、自社の経理処理の選び方だけで会計上の単価が 80 円ずれる。D は価格が高いのではなく、条件が違う取引である。
揃える 4:数量の単位と、値引き・返品の行
単価を比べる前に、数量の単位を揃える。同じ材料を「kg」で買う仕入先と「本」で買う仕入先があれば、換算表がないと単価は比べられない。セット品、梱包単位の違い(1 箱 50 個と 100 個)も同じである。単位の換算は、品目ごとに一度決めて表に残しておく。
値引きや返品の行も扱いを決めておく。値引きを別の行(マイナスの金額)で持っているなら、単価の平均を取る前に元の発注行に寄せないと、単価が実際より高く見える。分納の場合は、発注 1 行が複数の納品に分かれるので、発注の単位で数えるか納品の単位で数えるかを決めておく。
揃える 5:同じ取引先・同じ品目が別の行になっていないか
同じ会社が 2 つの取引先コードで登録されていると、仕入先別の合計は 2 つに割れ、上位に出てこない。品目も同じで、実体が同じ部品に部署ごとに別の品番が付いていれば、品目別の単価比較から漏れる。重複をどう見つけてどう寄せるかはマスタの棚卸しの回し方が詳しい。集計の場面で守ることは 1 つで、過去の伝票の取引先を付け替えずに、統合前の 2 行を足して見ることである。
揃えたあとで読む 4 つの切り口
仕入先別——上位への集中と、相手から見た依存度
仕入先別の合計を大きい順に並べ、上位何社で全体の何割を占めるかを見る。これは自社の側から見た集中で、1 社に止まったときに影響する金額が分かる。
もう 1 つ見ておきたいのが、相手から見た自社の比重である。公正取引委員会の優越的地位の濫用に関する考え方は、取引上の地位が優越しているかどうかの判断に当たって、取引依存度、市場における地位、取引先変更の可能性、その他取引の必要性を示す具体的事実の 4 つを総合的に考慮するとしている[5]。そのうち取引依存度は、相手が商品を供給する取引の場合、一般に、相手の自社に対する売上高を相手全体の売上高で除して算出される[5]。
自社の発注実績は、そのまま相手の自社向けの売上高になる。相手の年間売上高が分かれば(決算公告や信用調査の資料など)、依存度の見当がつく。たとえば年間 6,000 万円を発注している仕入先の売上高が 2 億円なら、依存度は 3 割である。この数字が高い相手ほど、こちらの要請が断りにくくなる。点数を付けて仕入先を評価する方法はサプライヤー評価の項目と点数化で扱っているので、集計ではここまで、つまり金額と比重を出すところまでにしておく。
品目別——同じ品目を、別の単価で買っていないか
品目ごとに、仕入先・数量・単価を並べる。揃えたあとでも単価に差が残っていれば、そこが調べる候補になる。ただし差には正当な理由があることが多い。企業物価指数が固定している属性条件(数量、受け渡し条件、契約期間、用途など)[1]に照らして、差のある 2 行でどれが違うかを先に確認する。支給材の有無、検査の範囲、梱包の指定が違うだけで単価は変わる。
差が見つかったとき、目が向きやすいのは「高い方」である。だが取適法の側から見ると、注意すべきは安い方であることも多い。公正取引委員会と中小企業庁のテキストは、買いたたきに該当するおそれがある代金の定め方を 9 つ挙げており、そのなかに、合理的な理由がないのに特定の中小受託事業者を差別して他より低い代金を定めること、量産期間が終わって発注数量が大幅に減っているのに量産時の大量発注を前提とした単価のまま代金を定めること、多量の発注を前提に見積りをさせた単価を少量の発注の単価として定めること、が入っている[6]。品目別の数量の推移は、まさにこの 2 つ目を見つける材料になる。数量が大きく減った品目の単価が量産時のままなら、下げる交渉ではなく見直しの協議が要る側である。買いたたきの判断の全体は買いたたきとは何かで扱っている。
高い方については、その単価が妥当かどうかを別の物差しで確かめる。過去に同じ品目を買った単価と比べる方法は過去の購入単価と比べて見積を判断する、同じ時期に取った複数社の見積を並べる方法は見積比較表の作り方にある。
部門別——同じ取引先に、別々に発注していないか
部門ごと、事業所ごとに購買をしている会社では、同じ取引先に複数の部門がそれぞれ発注していることがある。部門別の集計を取引先別の集計と掛け合わせると、これが見える。見えたときに考えることは 2 つある。
1 つは取引条件の食い違いである。同じ取引先なのに、部門によって支払条件や単価の決め方が違っていないか。もう 1 つは発注の集約である。まとめれば数量が増え、単価の交渉材料になる。ただし、集約を前提に見積りを取った単価を、実際には各部門が少量ずつ発注する形に当てはめると、先に挙げた「多量の発注を前提とした単価を少量の発注に使う」形になる[6]。まとめて見積りを取るなら、発注もまとめて出せる形にしてからにする。
単価の推移——公表されている物価の動きと並べる
品目ごとに単価を時系列で並べ、上がり方・下がり方を見る。このとき、単価の動きを単独で見ても、それが仕入先の事情なのか市場全体の動きなのかは分からない。公表されている物価指数と並べると、全体の動きとの差が見える。
並べるときは、ここでも税と通貨を揃える。企業物価指数のうち国内企業物価指数は消費税を含むベースで作られており、税率の変動を除いた動きを見たい利用者のために、消費税を含まないベースの指数も別に作成されている[1]。自社の単価を税抜で揃えたなら、比べる指数も税を除いた系列を使う。物価の動きを見積の判断にどう反映させるかは過去単価と比べる記事の役目で、ここでは「並べて、全体と違う動きをしている品目に印を付ける」までにしておく。単価をどう持っておけば推移が追えるか(有効期間や改定の履歴)は購買単価の持ち方に書いた。
集計の結果を、誰にどう渡すか
集計表は作った本人には読めても、他の人には読めないことが多い。渡すときは、表と一緒に次の 4 点を書き添える。どの日付で月を切ったか。外貨をどの相場で円にしたか、外貨の取引が何件あるか。税込か税抜か、会計データと発注データのどちらから取ったか。重複を寄せたかどうか。この 4 点がない表は、翌月に同じ集計をしても同じ数字にならず、推移を比べられない。
集計から見つかった論点は、そのまま「値下げ交渉のリスト」にしないほうがよい。上に見たとおり、差の多くは条件の違いで説明がつき、残った差のうちの一部は、こちらが見直しの協議をすべき側である。仕入先から値上げの申し入れが来ている品目があれば、その対応は値上げの申し入れへの対応を先に読んでおきたい。
よくある質問
会計ソフトのデータで集計してもよいですか
金額の合計を見る目的ならよい。ただし単価を比べる目的には向かない。税抜経理でも、適格請求書発行事業者以外からの仕入れは消費税の一部が対価に含まれて記帳されるため[2]、本体価格が同じでも単価が違って見える。また、会計の仕訳は品目の単位まで持っていないことが多い。単価は発注書や見積の明細から取る。
上位の数社に集中しているのは悪いことですか
一概には言えない。集約すれば数量がまとまり、管理の手間も減る。見るべきは、止まったときの影響額と代わりの手当てがあるかどうか、そして相手から見た依存度である。依存度が高い相手には、要請が断りにくい構造があることを前提に、協議の仕方と記録の残し方を整えておく[5]。
単価の高い仕入先に、安い仕入先の単価を示して値下げを求めてよいですか
条件を揃えたうえでも差が残るなら、協議の材料にはなる。ただし、他社の価格だけを根拠に一方的に単価を決めることは避ける。取適法のテキストは、代金を定めるに当たって十分な協議が行われたかどうか等を、買いたたきに当たるかの判断要素に挙げている[6]。協議の場で相手の原価の事情を聞き、その経緯を記録に残す。
どのくらいの頻度で集計すればよいですか
推移を見るなら、同じ手順で繰り返せることのほうが頻度より大事である。月次で回すなら、揃える 5 項目の決めごとを手順書にして、毎回同じ前処理を通す。四半期に一度でも、前処理が同じなら前回と比べられる。
まとめ
発注実績の集計は、表を作る作業よりも、行の意味を揃える作業のほうが長い。日付、通貨、税、単位、重複の 5 つを揃え、揃え方を表に書き添える。そのうえで、仕入先別の集中と相手から見た依存度、品目別の単価のばらつき、部門別の重なり、単価の推移の 4 つを読む。
読み取った差は、そのまま値下げの根拠にはならない。多くは条件の違いで説明がつき、残る差の中には、数量が減ったのに量産時の単価のままになっている品目のように、こちらから見直しを申し出るべきものも含まれる[6]。集計は交渉の武器を探す作業ではなく、取引の実態を同じ物差しで見られるようにする作業だと考えると、使い道を誤らない。
出典・参考資料
- 2020 年基準 企業物価指数の解説(日本銀行調査統計局/2022 年 6 月)
- No.6375 税抜経理方式または税込経理方式による経理処理(国税庁)
- 法人税法(昭和四十年法律第三十四号)(e-Gov 法令検索(デジタル庁))
- 法人税基本通達 第13章の2第1節 外貨建取引に係る会計処理等(国税庁)
- 優越的地位の濫用に関する独占禁止法上の考え方(公正取引委員会/平成 22 年 11 月 30 日・令和 8 年 6 月 17 日改正)
- 中小受託取引適正化法テキスト「下請法」から「取適法」へ(公正取引委員会・中小企業庁/令和 7 年 11 月)
発注実績を、取引先別・品目別に同じ物差しで並べる
Newji one は、この記事で扱った発注実績の集計と単価の推移を、ひとつの画面で扱える製造業の見積・発注クラウドです。発注の金額を取引先別・品目別(数量と金額)に並べ、仕入の上位の取引先と月別の推移を確認できます。下書きと取り消した発注は集計に含めず、円以外の通貨の注文は円と合算せずに件数で知らせます。単価改定や見積の採用で仕入単価が変わると、変更前と変更後の単価、変更した人と日時が価格変動履歴に残ります。
この記事の理解を深める
無料ホワイトペーパーをプレゼント
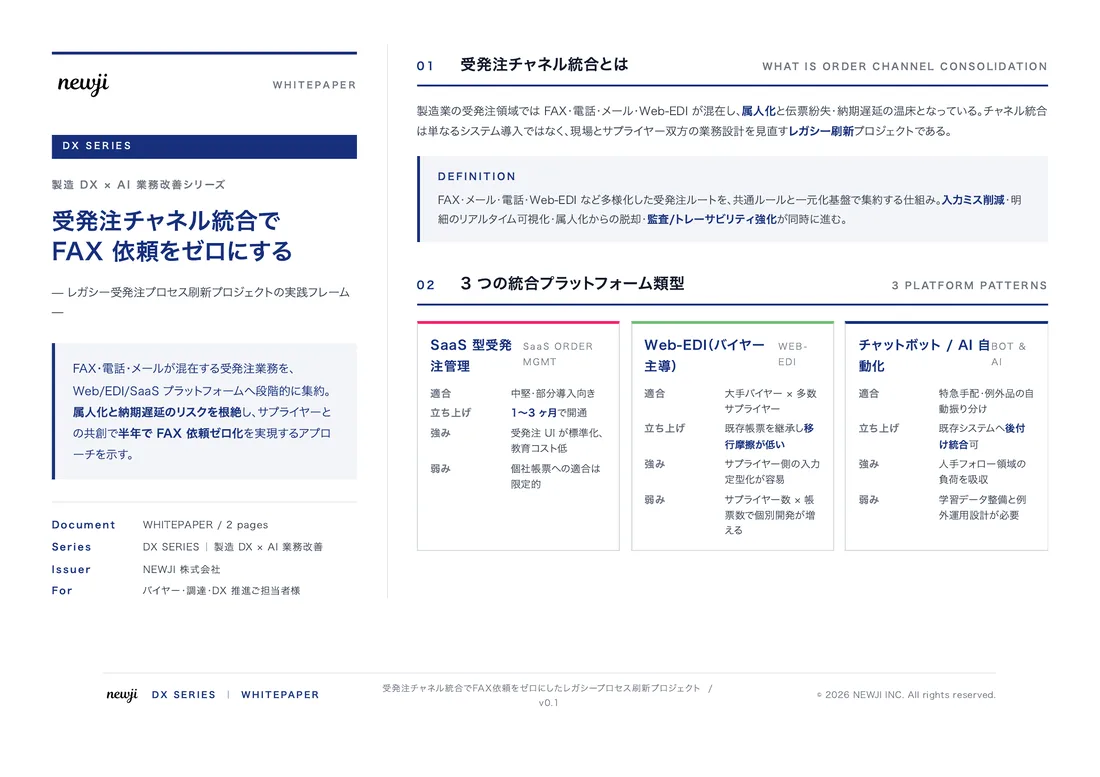
製造業の現場で使える実務資料(PDF)を無料でお届けします。"こんな資料が届きます" ↓ 下のボタンからどうぞ。
FREE DOCUMENT — サービス資料(PDF・無料)
見積依頼から比較まで、
ひとつの画面にまとめる方法
Newji one は、製造業の調達・受発注に特化したクラウド/AIエージェント。見積依頼・発注書作成・進捗管理・承認をひとつの画面に集約し、AIが比較と異常検知を担当。最後の「GO」だけ人が押す仕組みです。
▶ 見積依頼から比較までをひとつの画面にまとめる方法を、資料で見る(PDF・無料)
- 見積〜発注〜納期を一元管理。催促・転記のムダをゼロに
- AIが相見積もり比較と異常検知。あなたは判断だけに集中
- 取引先は「招待」で完全無料。自社コストだけで取引先ごとデジタル化
※ 取引先から招待された企業様は完全無料でご利用いただけます
 調達購買アウトソーシング
 OEM/ODM 生産委託
 NEWJI DX
 受発注AIエージェント